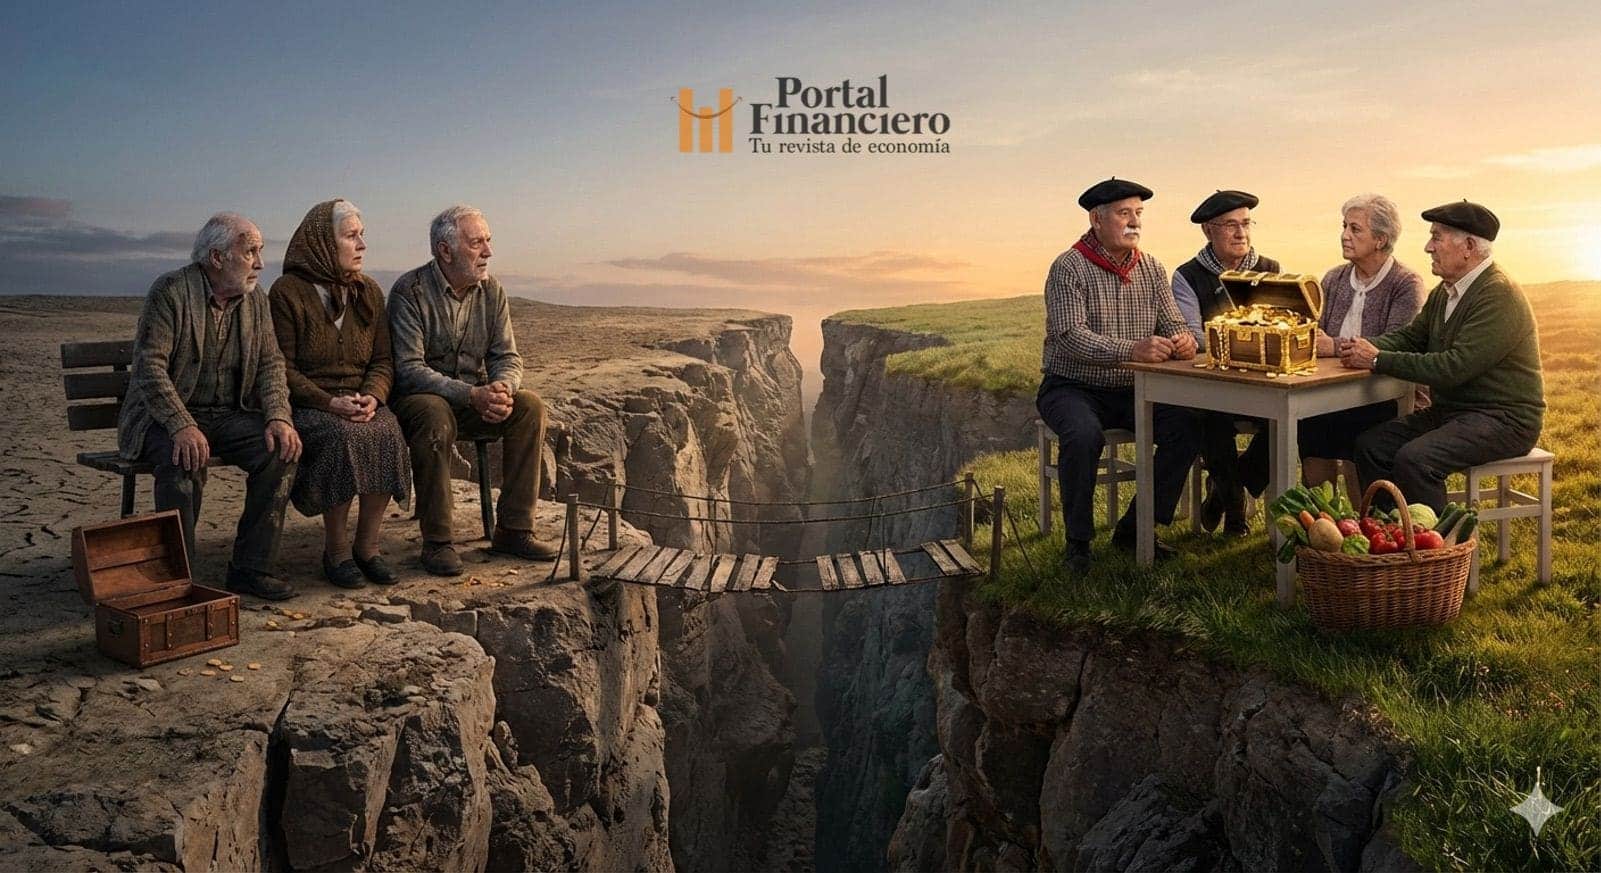
El Debate sobre el Ahorro a Largo Plazo en España: Desigualdades Fiscales entre Comunidades
El debate sobre cómo incentivar el ahorro a largo plazo ha cobrado nueva vida en la esfera pública, impulsado por la disparidad en el tratamiento fiscal de los planes de pensiones individuales entre el País Vasco y el resto de España. Esta controversia resalta cómo dos contribuyentes con ingresos y ahorros similares pueden enfrentarse a cargas fiscales disímiles dependiendo de su residencia fiscal.
Particularmente en comunidades como Castilla-La Mancha, donde los salarios suelen ser más bajos y el margen de ahorro es reducido, el asunto se vuelve especialmente relevante. La posible reducción de incentivos fiscales podría hacer que los planes de pensiones individuales pierdan atractivo, debilitando así una de las pocas opciones privadas disponibles para la planificación de la jubilación.
A nivel nacional, el límite para las deducciones anuales de aportaciones se ha fijado en 1.500 euros, lo que recorta las ventajas fiscales de los ahorros individuales en comparación con los acumulados a través de empresas. Este cambio resulta problemático para autónomos y empleados de pequeñas empresas, quienes carecen de acceso a planes de empleo.
En el País Vasco, por el contrario, se han adoptado medidas que favorecen los productos de previsión social complementaria. Estas incluyen límites de aportación más altos y un tratamiento fiscal más ventajoso para los rescates, los cuales se consideran como renta a largo plazo, permitiendo exenciones parciales sobre los rendimientos positivos.
Para ilustrar el impacto de estas diferencias, un ejemplo revela que al realizar aportaciones anuales de 5.000 euros durante 25 años en el País Vasco, el contribuyente podría beneficiarse de deducciones y ventajas fiscales que sumarían hasta 33.000 euros en comparación con quien reside en otras partes de España, especialmente para aquellos con tipos impositivos efectivos más elevados.
En Castilla-La Mancha, donde la presencia de pymes, autónomos y empleo público es notable, el incentivo al ahorro individual se vuelve crucial, ya que muchos ciudadanos carecen de acceso a planes de empleo. Los defensores de una equiparación de incentivos argumentan que esto no solo mejoraría la cultura del ahorro, sino que también ayudaría a mitigar las futuras tensiones en el sistema de pensiones.
Sin embargo, hay voces que defienden la fiscalidad foral como un componente legítimo del marco constitucional y el sistema de financiación, sugiriendo que es necesario diseñar incentivos estatales más eficaces y progresivos.
Este debate no solo aborda la fiscalidad o los planes de pensiones; reabre una discusión más amplia sobre el papel del ahorro privado en un país que enfrenta un envejecimiento poblacional, generando crecientes preocupaciones entre los trabajadores activos sobre su futuro en la jubilación.
Artículo publicado en: El «Mapa Fiscal» De Los Planes De Pensiones Reabre El Debate Sobre El Ahorro Para La Jubilación